如何做好盈亏平衡分析
案例摘要: 做好盈亏平衡分析,对决定一条业务线的去留至关重要——如果越做越亏,就应该趁早停掉。
背景
这是我 2021 年做咨询副业时遇到的一个案例,对中小企业很有借鉴意义。
客户主要做美团配送业务,2021 年亏损了两百多万元。老板的诉求很明确:想知道明年能不能盈利,以及大概能盈利多少。
问题
表面上是「明年能不能赚钱」,但真要做预测,先得回答一个更基础的问题:今年这两百多万,到底亏在哪儿?
客户只提供了两张明细表,而且数据并不规范——比如收入表里混着成本项目(其他支出、58 资源采买等)。这份数据直接拿来算,是算不出东西的。
我的分析报告分成三部分:本年财务状况总结、明年盈利预测、财务建议。
第一步:把基础数据整理干净
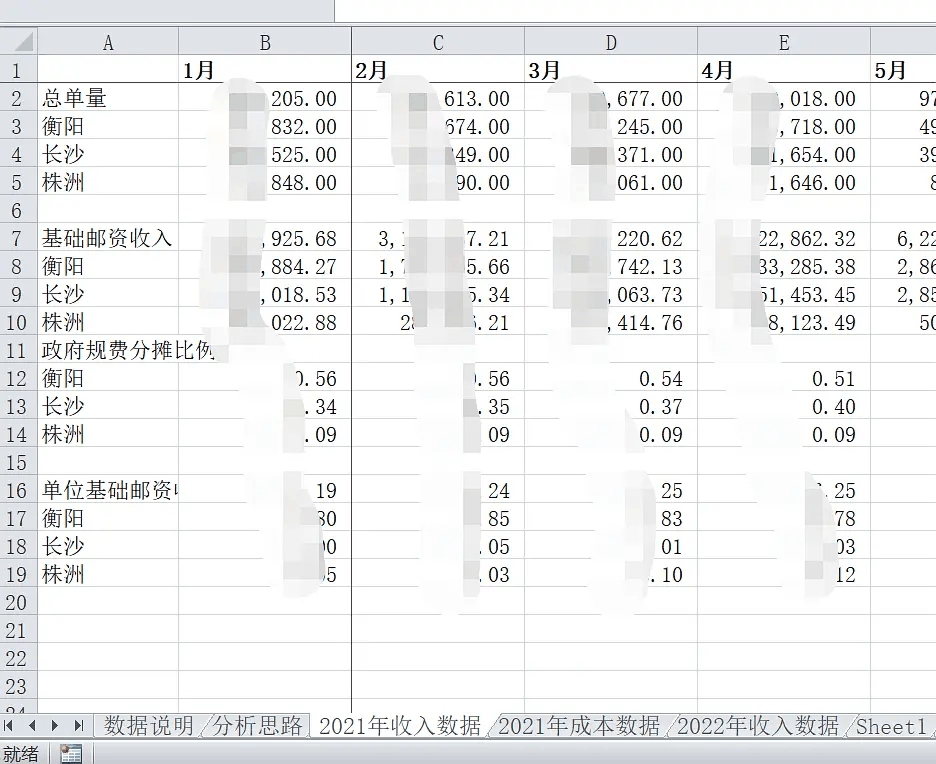
先把两张表按地区、按月份重新拆解归集,得到规范的收入明细表和成本明细表。
收入明细:
成本明细:
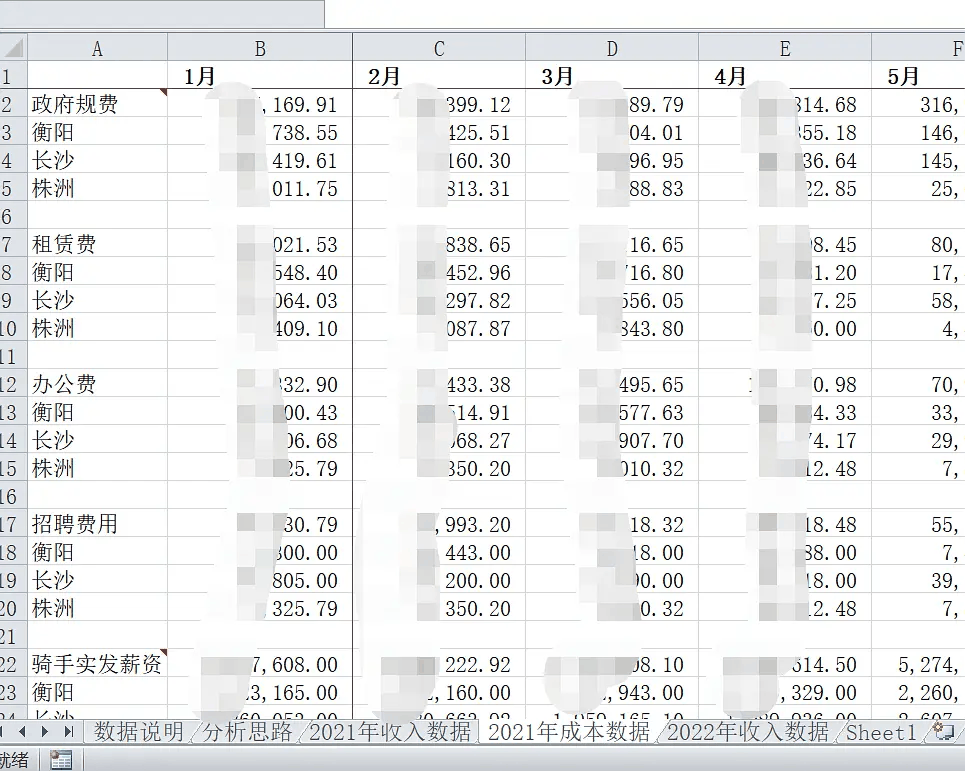
整理完的基础数据,可以匡算出 2021 年 1—10 月实际亏损 294 万元——与客户之前口头描述的金额只差 1 万元。
这个交叉验证很重要:它说明这套整理出来的数据是可信的。分析的第一步从来不是建模,而是确认数据能不能用。
但更关键的是,按地区、按月份拆开之后,亏损的结构就露出来了。
第二步:算出哪些是「确定性亏损」
盈亏平衡的基本公式:
盈亏平衡点所需业务量 = 固定成本 ÷(单位收入 − 单位变动成本)
这个公式用起来,能识别出两类确定性亏损:
第一类:单位收入连单位变动成本都覆盖不了。
春节期间就是典型——骑手补贴大幅上升,单位变动成本被推高,做一单亏一单。这种月份规模越大亏得越多,属于必亏无疑。
第二类:算出来的盈亏平衡业务量,超过了该地区的单量上限。
比如要实现盈亏平衡需要 100 万单,但该地区最多只有 80 万单——那么这个地区、这个月份,同样是确定性亏损,再怎么努力也到不了盈亏平衡点。
这里就是这个案例最有价值的地方: 分析的目的不是算出一个精确的利润预测,而是把「还有可能改善的」和「怎么都改不好的」分开。
第三步:哪些成本还能动
配送公司的单位收入是平台结算的,基本属于刚性收入,变动空间不大。那么能改变的只有两头:固定成本和单位变动成本。
再往里剥一层:
- 固定成本:房租、管理人员薪资等,属于小头。
- 变动成本:骑手薪资(最大项)、招聘费用、活动预付款(强制充值部分)、办公费等,这是大头。
于是核心问题变成:成本项目里,哪些跟业务相关?相关的成本里,哪些是强相关、哪些是弱相关? 换句话说——花了这笔钱,有没有带来预期的收益?
客户在交流时吐槽过一句:人事专员就是吃闲饭的,花了钱却没招来骑手。这块就要往下拆:
- 人事专员是干什么的?负责招聘。
- 他的成本有哪些?工资,加上招聘平台消耗的积分。
- 他的绩效该怎么考核?不是招来的人越多越好,还应该考核招来的骑手平均工作时长是多久。
不过分析到这里就停住了——这些成本需要更细颗粒度的核算数据,而企业提供不了。
结论
这个案例给客户带来了一个很直接的决策依据。
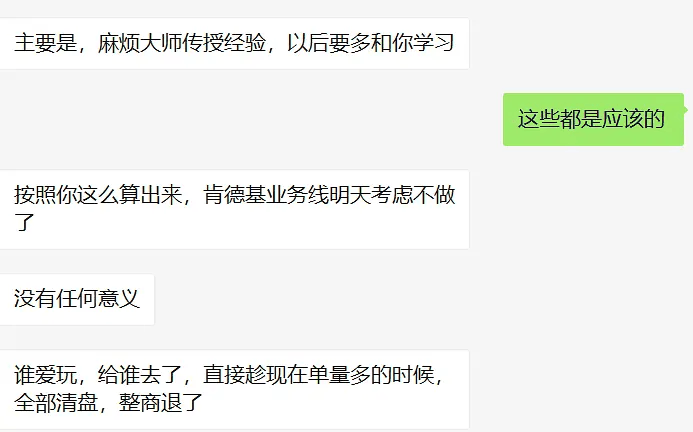
客户还有一条肯德基业务线,经过测算发现明年仍然是亏的,而且属于确定性亏损。所以财务主管明确表示,一定会向老板建议把这条业务线砍掉。
三点启示
第一,财务分析是有价值的,它可以直接指导经营决策。
「哪条业务线该砍」不能靠感觉,得靠算。算清楚之后,决策就变成了一道是非题。
第二,财务分析的前提,是基础数据要详实、准确、可信。
巧妇难为无米之炊。再厉害的专业人士,不给数据也分析不出所以然。这个案例里,数据虽然不规范,但至少是完整的——所以还能整理出来。如果连数据都没有,分析根本无从谈起。
第三,做好财务分析,功夫在平时。
如果你不深入到业务里去,就不知道这笔成本究竟是怎么花掉的、产生了什么效益。
这也是为什么一直在喊「业财融合」——不了解业务,是做不好分析的。 案例里人事专员那一段之所以戛然而止,根子就在这里:数据颗粒度不够,本质上是因为平时的核算没有跟着业务走。
本文为个人实务观点,不构成正式专业意见。案例已作脱敏处理。